13年半の自問自答の、その答え
私は、新卒で入社した大手証券会社で13年半を過ごしました。
前半の10年はプライベート・バンキングで企業オーナーや資産家の皆様の資産運用に、後半の3年半はインベストメント・バンキングで上場企業65社のコーポレートアクションに向き合いました。
人に恵まれ、機会に恵まれ、何よりお客様に恵まれた、かけがえのない時間でした。同時に、証券業の大義や顧客利益の最大化を真摯に追求し切れているのかを、自問自答し続ける13年半でもありました。
Forcusは、その自問自答に対する、私自身の答えです。
日本の機会損失と、未来の可能性
1990年から2025年までの35年間で、日本の家計金融資産は2.14倍(1,024兆円→2,195兆円)にとどまりました。一方、同期間の米国は8.83倍(2,189兆円→1京9,320兆円)へと飛躍的な拡大を遂げています。この歴然とした格差は、その85〜90%が「国民一人ひとりが金融資産をどのように配分してきたか」の違いによって生じたと当社は分析しています。[注1]
金融資産の半分以上を現預金に滞留させ続けた日本と、現預金を約1割に抑え、5〜6割を有価証券に振り向け続けた米国。仮に日本の家計が米国と同様の資産配分を実践していたとすれば、2025年の日本の家計金融資産は、理論上8,000兆円程度に達していたと推定されます。その差は、約6,000兆円にのぼります。
これまでと同じ歩みを続ければ、35年後の家計金融資産は5,000兆円に届きません。一方、米国と同じ歩みをたどることができれば、2京円近い水準も視野に入ります。[注1]
過去を変えることはできませんが、未来はいくらでもデザインできます。
では、なぜ日本の家計は、これほどまでに現預金にとどまり続けてきたのでしょうか。
「貯蓄から投資へ」の、最後のピース
「貯蓄から投資へ」。この言葉は、長らく掛け声にとどまってきました。その要因は、三つあると私は考えています。
一つ目は、物価が上がらないデフレ経済が続いたこと。
二つ目は、金融リテラシーを高める機会が乏しかったこと。
そして三つ目が、証券会社の質です。お客様の利益を第一に考えた提案が、必ずしも十分に行き届いてこなかった。業界の内側に身を置いてきた一人として、私はこの事実から目を背けることはできません。
しかし、いま、状況は大きく変わりつつあります。物価が上がる局面へと移り、預貯金に置いておくだけでは、お金の実質的な価値が目減りする時代になりました。若い世代を中心に投資への関心は確実に高まり、学ぶための手段も格段に増えています。
残る最後のピースは、証券会社の質です。そこさえ変われば、1,000兆円を超える現預金が投資へと向かう、大きな潮流が生まれるはずです。
ただし、大切なのは、投資へ向かうことそのものではありません。資産運用の成果を大きく左右するのは、何を買うか以上に、資産をどのように配分するかです。世界の長期投資家の多くは、金融工学から導かれたポートフォリオ理論を土台に、資産配分を中心に据えた運用を行っています。[注2]
貯蓄から投資へ。その潮流をつくり、日本の金融資産を正しい配分へと導くメインプレイヤーに、Forcusはなります。
日本企業のコーポレートアクションを、
正しく導く
インベストメント・バンキングの領域にも、大きな転換点が訪れています。中堅・中小企業はいま、かつてない事業承継の波の中にあります。時代とテクノロジーの変化を踏まえれば、国全体の生産性を高めるうえでも、企業の再編や合従連衡は欠かせないプロセスです。M&Aは今後、さらに増えていくでしょう。いえ、増えていかなければなりません。
ただ、現在、中堅・中小企業のM&Aの多くは、M&A仲介会社によって進められています。
M&Aは本来、売り手と買い手の利害が鋭く対立する取引です。中小企業庁の「中小M&Aガイドライン」も、売り手と買い手の双方から依頼を受ける仲介は、利益相反となり得ると明記しています。
取引経験が豊富で、繰り返し取引する重要な顧客にもなりやすい買い手と、多くの場合一生に一度の決断に臨む売り手。この構造の中で、売り手の利益は本当に守られているでしょうか。
大手証券会社においても、限られたインベストメント・バンキングの人材は、どうしても大型案件に集中しがちです。その結果、質の高いアドバイスを必要としながら、それに手が届きにくい企業が、日本には数多く存在しています。
日本企業がどのようなコーポレートアクションを選ぶのか。それが各社の企業価値の未来を、日本経済と日本社会の未来を決めます。そしてその選択は、企業に投資する日本の投資家の運用成果をも左右します。
Forcusは、M&Aの成立そのものを目的としません。買い手にとってM&Aは、企業価値を高めるための選択肢の一つにすぎません。売り手にとっても、事業承継の課題を解決し、会社の存続と成長、そして社員をはじめとするステークホルダーの未来を守るための選択肢の一つです。
「M&Aを実行しない」という選択肢も含めて、企業価値の向上に資するアクションを正面からご提案します。大企業から中堅・中小企業まで、日本企業が正しいコーポレートアクションを取れるよう、徹底的に伴走します。
プライベートアセットの扉を、
正しく開く
もう一つ、日本の金融市場が抱える大きな課題があります。プライベートアセット(非上場資産)です。
米国の大学基金をはじめとする長期投資家は、優良なプライベートアセットを相応の比率でポートフォリオに組み入れ、全体のリスク・リターンの改善を図っています。一方、日本では、こうした投資機会の多くが、機関投資家などのプロ投資家に限られてきました。
非上場であるがゆえに流動性は低く、その質も玉石混交です。だからこそ、一つひとつを精緻に評価し、法令の枠組みの中で、ふさわしい投資家に、ふさわしい形で門戸を開いていくプレイヤーが、日本には求められています。Forcusは、その役割を担います。
日本で唯一無二の証券会社へ
個人の資産と、企業の価値。この二つは、別々のものではありません。
企業が価値を高めれば、その企業に投資する人の資産が育つ。
資産が正しく投じられれば、企業はさらに成長できる。
だからこそForcusは、プライベート・バンキングとインベストメント・バンキングを、シームレスにお届けします。
大手証券会社を凌駕する高品質な金融サービスを、適正な価格で、幅広いお客様に。
超富裕層の方から、これから資産形成を始める方まで。
大企業から、中堅・中小企業まで。
現代にふさわしい証券会社をゼロから創り上げ、日本の金融資産と、日本企業のコーポレートアクションを正しく導いていく。その先に、私たちのミッションである「日本で唯一無二の証券会社になる」という未来があります。
千里の道も一歩から。その道のりは、目の前のお客様お一人おひとりに確かな価値をお届けする、その積み重ねの先にしかありません。
「良質な金融サービスを届け、すべての人を幸せにする」。
この想いを胸に、誰よりも誠実に、誰よりも一生懸命に、歩み続けてまいります。
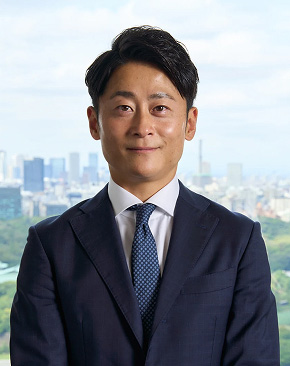
Forcus株式会社 代表取締役 久保田 完
[注1]日本の家計金融資産は日本銀行「資金循環統計」(2025年3月末)、米国の家計金融資産はFederal Reserve Board “Financial Accounts of the United States (Z.1)”(2025年1-3月期)に基づきます。米国の数値は1米ドル=150円で円換算しています。1990年値、増加倍率、日米格差の85〜90%、8,000兆円、約6,000兆円、および35年後の水準は、これらの公表データ等を基にした当社の試算です。35年後の水準は、1990年から2025年までの日米の増加倍率を2025年3月末の日本の家計金融資産に当てはめた単純な試算であり、将来の運用成果や資産の増加を示唆・保証するものではありません。
[注2]Gary P. Brinson, Brian D. Singer and Gilbert L. Beebower, “Determinants of Portfolio Performance II: An Update,” Financial Analysts Journal, Vol. 47, No. 3, 1991. 同研究は、米国の大規模年金82プランにおいて、資産配分方針が四半期総リターンの時系列変動の平均91.5%を説明したと報告しています。